「借金は少ないから大丈夫」は危険?見落としがちな相続放棄のケース3選
相続放棄というと、「借金が多い場合にするもの」というイメージがあるかもしれません。
しかし、遺言書によって自分が財産を取得しない場合や、不動産の維持費を負担できない場合、相続開始から数年後に突然借金が判明した場合などにも、相続放棄を検討する必要があります。
今回は、見逃しやすい3つの事例をご紹介します。
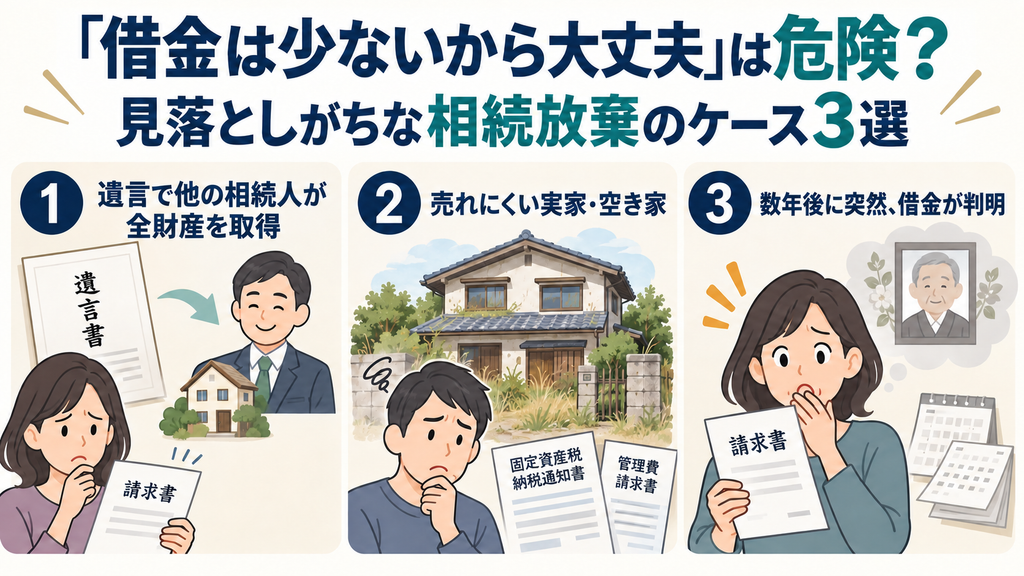
1.遺言書で他の相続人が全財産を相続する場合
遺言書に「全財産を長男に相続させる」と書かれているからといって、他の相続人が必ず借金を負わないとは限りません。
相続人の一人にすべての財産と債務を承継させる内容の遺言があったとしても、その内容を債権者に一方的に押し付けることはできないためです。
民法902条の2の内容を簡単にまとめると、次のとおりです。
被相続人が相続開始時に負っていた債務について、遺言による相続分の指定があった場合でも、債権者は各共同相続人に対して、法定相続分に応じて支払いを求めることができます。
ただし、債権者が、遺言で指定された相続分に応じた債務の承継を承認した場合は、この限りではありません。
具体例
被相続人Aには、次の相続財産と債務があったとします。
- 実家の土地・建物
- 数万円の預貯金
- X社に対する200万円の借金
相続人は、Aの子であるBとCの二人です。BとCの法定相続分は、それぞれ2分の1です。
Aは生前に、「財産と債務のすべてをBに相続させる」という遺言書を作成していました。
Cは県外に住んでおり、生前のAの面倒はBが看ていました。そのため、Cは遺言書の内容に納得し、遺留分侵害額請求をすることもなく、特に何もしないまま3か月以上が経過していました。
ところが、その後、X社からCに対し、借金のうち法定相続分に当たる100万円を支払うよう求める書面が届きました。
遺言書の内容に従えば、相続人間の内部関係においては、Bが200万円の借金をすべて負担することになります。
しかし、X社がその債務承継を承認していない場合、X社はCに対しても、法定相続分に当たる100万円を請求できます。Cは、「遺言書ではBが借金をすべて引き継ぐことになっている」という理由だけで、X社の請求を拒むことはできません。
CがX社に100万円を支払った場合には、原則として、その金額をBに請求することができます。
もっとも、Bに十分な資力がなければ、CがBに対する請求権を取得しても、実際には回収できない可能性があります。
このように、自分以外の相続人に全財産を相続させる遺言書があり、遺留分を請求するつもりがない場合でも、被相続人に借金があれば、相続放棄を検討する必要があります。
なお、債権者からの請求が正しいとは限りません。既に弁済されている場合、消滅時効が完成している場合、請求額が誤っている場合などもあるため、請求を受けたときは、すぐに支払わず、まず債務の内容を確認することが重要です。
2.相続財産の大部分が、売れにくい実家や空き家である場合
土地や建物には資産価値がありますが、必ずしもすぐに売却できるとは限りません。
立地や建物の状態によっては買い手が見つからず、売却できないまま、固定資産税や管理費を負担し続けなければならないことがあります。
不動産を相続すると、主に次のような費用が問題になります。
- 相続税
- 相続登記にかかる登録免許税
- 固定資産税・都市計画税
- 建物の修繕費や火災保険料
- 草刈りや空き家の管理費用
- 建物を取り壊す場合の解体費用
ただし、相続税は、不動産を相続した人全員に必ずかかるものではありません。
原則として、債務や葬式費用などを差し引いた遺産額が、次の基礎控除額を超える場合に問題となります。
3,000万円+600万円×法定相続人の数
また、登録免許税は、不動産を相続した時点で発生する税金ではなく、相続登記を申請する際に納付する税金です。一定の土地については、登録免許税が免除される場合もあります。
もっとも、相続登記は、原則として、不動産を相続したことを知った日から3年以内に申請しなければなりません。
相続税を一括で納付することが難しい場合には、一定の要件の下で延納や物納を利用できる可能性もあります。
そのため、手元の預貯金が少ないという理由だけで、直ちに相続放棄を選択する必要はありません。
不動産を売却して税金や維持費を支払える可能性があるか、賃貸などによって収益を得られるか、延納や物納を利用できるかなどを確認した上で判断することになります。
一方、売却や活用が難しく、今後も固定資産税や管理費などを負担し続ける見込みである場合には、相続放棄が選択肢になります。
相続放棄では、「この土地だけを放棄する」ということはできません。相続放棄をすると、預貯金や他の不動産などを含め、すべての相続財産を相続できなくなります。
不動産の固定資産税評価額だけを見るのではなく、売却可能性、維持費、管理責任、他の相続財産などを含めて、相続することが本当に利益になるのかを検討することが重要です。
3.相続開始から数年後に、債権者から請求書が届いた場合
被相続人が亡くなってから数年後に、金融機関や債権回収会社などから突然、借金の支払いを求める書面が届くことがあります。
民法915条1項では、相続人は「自己のために相続の開始があったことを知った時から3か月以内」に、単純承認、限定承認または相続放棄をしなければならないと定められています。
一般的には、次の二つの事実を知った時から3か月が始まります。
- 被相続人が亡くなったこと
- その死亡によって自分が相続人になったこと
この3か月の期間を「熟慮期間」といいます。
相続財産の調査が3か月以内に終わらない場合には、熟慮期間が終了する前に家庭裁判所へ期間の伸長を申し立てることができます。
3か月経過後でも相続放棄が認められる場合
最高裁昭和59年4月27日判決は、相続開始と自分が相続人になったことを知ってから3か月が経過していても、一定の場合には、例外的に相続放棄が認められる余地があることを示しています。
具体的には、次のような事情が問題になります。
- 被相続人には相続財産が全くないと信じていたこと
- 被相続人の生活歴や相続人との交際状況などから、相続財産の調査を求めることが著しく困難であったこと
- 相続財産がないと信じたことについて、相当な理由があったこと
これらの事情が認められる場合には、相続人が相続財産の全部または一部の存在を認識した時、または通常認識できた時から、3か月の熟慮期間が始まると判断される可能性があります。
そのため、被相続人の死亡から数年が経過した後に債権者から請求書が届いた場合でも、請求書によって初めて債務の存在を知り、そのことについて相当な理由があると認められれば、請求書を受け取った時から3か月以内に相続放棄を申し立てることで、申述が受理される可能性があります。
ただし、死亡から3か月が経過していても、必ず相続放棄が認められるとは限りません。
被相続人名義の預貯金や不動産があることを知っていた場合や、相続財産を調査できる状況にあった場合には、相続放棄が認められない可能性もあります。
3か月経過後に相続放棄を申し立てる場合には、家庭裁判所に対し、相続財産がないと信じていた理由や、債務の存在を知った時期などを記載した事情説明書を提出するのが一般的です。
なお、家庭裁判所が相続放棄の申述を受理した場合でも、債権者との関係で相続放棄の有効性が最終的に確定するわけではありません。後の裁判で、相続放棄の有効性が争われる可能性は残ります。
まとめ
相続放棄を検討すべきなのは、明らかに借金が多い場合だけではありません。
特に、次のような場合には注意が必要です。
- 遺言書によって、他の相続人が全財産を相続することになっている
- 相続財産の大部分が、売却や活用の難しい不動産である
- 相続開始から数年後に、突然、債権者から請求書が届いた
相続放棄には、原則として3か月という期限があります。また、相続財産を処分すると、相続放棄ができなくなる場合があります。しかも、この期限は待ってくれる性質のものではなく、迷っている間にも刻々と近づいてきます。
「自分は財産を取得しないから関係ない」「亡くなってから3か月以上経っているから、もう相続放棄はできない」と自己判断で諦めてしまう前に、一人で抱え込まず、できるだけ早い段階で専門家に相談することをおすすめします。
※本記事は一般的な法律情報を紹介するものです。相続放棄が認められるかどうかは、遺言書の内容、相続財産についての認識、被相続人との関係、相続財産の処分状況などによって異なります。

